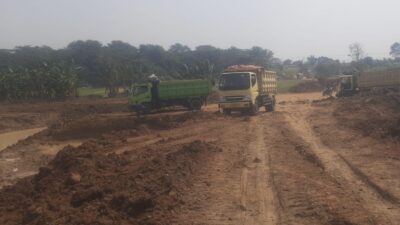

KARAWANG, PILARJABAR – Karawang Budgeting Control (KBC) angkat suara soal adanya aktivitas diduga galian di Karawang New Industry City (KNIC) oleh PT Vanesa Sukma Mandiri (VSM).
Kegiatan ini sempat mencuat dan menjadi perdebatan sejumlah kalangan, terlebih saat Pemerintah Kabupaten (Pemkab) Karawang turun ke lokasi beberapa waktu lalu untuk menagih pajak, menyisakan polemik lantaran pelaku usaha menganggap itu bukan objek MBLB yang dikenakan wajib pajak.
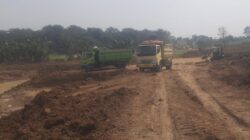
Namun faktanya, menurut investigasi KBC, aktivitas itu lebih merujuk kepada kegiatan tambang MBLB, bukan disposal tanah berupa cut and fill, sebab, aktivitas pemindahan tanah keluar itu disinyalir adanya proses transaksi jual beli, maka pelaku usaha wajib membayar pajak.
Lebih dalam Direktur KBC Ricky Mulyana, memberika konfigurasi seputar aktivitas dilapangan, sehingga memperkuat dasar analisianya, bahwa kegiatan itu merupakan tambang MBLB.
“Dalam kasus PT VSM yang dilakukan di lokasi bukan hanya Cut and Fill, tetapi lebih dari itu, tanah disposal yang dihasilkan dari pekerjaan tersebut di jual ke pihak ketiga sehingga pihak VSM mendapatkan keuntungan dari hasil penjualan tanah tersebut, ini jelas ada penyalah gunakan disposal, tanah galian yang disebut buangan malah dialihkan ke pihak ketiga untuk kepentingan komersial (sebagai material urug proyek lain,” ungkap Ricky kepada Pilarjabar.com, Selasa (23/09/25).
Baca Juga : Parah! Pengusaha Tambang Galian di Kawasan KNIC Ogah Bayar Pajak, Pemkab Karawang Langsung Bertindak Tegas
Lebih jauh pria yang akrab dipanggil Joya itu mengeplorasi analisisnya seputar galian di KNIC, mematahkan freming liar dari pihak – pihak yang menyebut itu adalah kegiatan cut and fill dari disposal tanah perusahaan baru di KNIC, yang dampaknya menyudutkan Pemkab Karawang.
“Cut and fill dalam konstruksi memiliki definisi memotong tanah di suatu titik (cut) lalu memindahkan/mengurugnya di titik lain (fill). Ini pekerjaan umum dalam proyek konstruksi berskala besar seperti jalan tol, perumahan, kawasan industri, dan infrastruktur lainnya. Proses ini menghasilkan tanah galian dalam jumlah besar,” katanya.
“Jika tanahnya dipindahkan di area proyek yang sama (misalnya buat perataan lahan pabrik, jalan, atau perumahan)tidak dipungut pajak MBLB, karena tidak ada transaksi penjualan ke pihak lain. Itu hanya pekerjaan konstruksi internal. Namun jika tanah hasil galian dijual/dipindahkan ke luar lokasi proyek bisa menjadi objek Pajak MBLB, karena masuk kategori pemanfaatan/pengambilan mineral bukan logam untuk kepentingan komersial, dasarnya, Pasal 55 UU No. 1 Tahun 2022 (HKPD) objek pajak MBLB meliputi tanah urug,” jelas Ricky.
Joya menerangkan, berdasarkan UU No. 1 Tahun 2022 tentang Hubungan Keuangan Pemerintah Pusat dan Daerah (HKPD) serta Peraturan Daerah Kabupaten/Kota mengenai Pajak Mineral Bukan Logam dan Batuan (MBLB), tanah urug termasuk dalam kategori objek pajak daerah.
“Namun, fakta di lapangan menunjukan bahwa banyak tanah disposal dari proyek konstruksi dialihkan atau bahkan dijual tanpa dikenakan pajak daerah,” ungkapnya.
Fakta itu menurut Joya, tidak jauh berbeda dengan kasusu di KNIC oleh PT. VMS, aktivitas galian seolah dibranding sebagai kegiatan cun and fill untuk mengkelabui petugas paja, agar usahanya itu tidak tersentuh kewajiban membayar pajak.
“Hasil pemantauan Pemkab Karawang melakui Satpol PP dan Bapenda menemukan kejanggalan pada proyek cut and fill di KNIC oleh PT VSM, dan mungkin atas dasar itu juga Pemkab terjun langsung kelapangan untuk memastikan aktivitas itu bukan cut and fill, jika tidak potensi PAD dari pajak MBLB tidak bisa terserap,” katanya.
Baca Juga : Langkah Pemkab Karawang Tarik Pajak MBLB dari PT VSM Dinilai Sudah Tepat
Lalu Joya mengungkap, jika dalam kasus PT VSM sebenarnya ada diskresi yang dilakukan oleh Pemkab Karawang, dengan dasar dari pertimbangan lain sehingga kena pajak berkurang dan bisa di lakukan pembayaran secara bertahap sesuai kemampuan pengusaha, dibanding aktivitas kegiatanya dihentikan artinya disposal tidak bisa dijual ke pihak ketiga.
“Mempelajari kasus bukan dilihat dari isu nya saja bahwa itu pungli atau apalah padahal dasar hukumnya sudah jelas bagaimna disposal yang dikomersilkan harus dikenakan pajak agar PAD bertambah dan pengusaha pun tidak dikenakan pidana akibat ngemplang pajak. Jjika kita harus mengkritisi secara objektif berapa kena pajak MBLB pada PT.VSM yang jelas sudah menjual disposal keberbagai daerah?,” ungkap Joya, sambil melemparkan pertanyaan seputar penjualan tanah.
“Kegiatan cut and fill bukan semata – mata pekerjaan konstruksi teknis, tetapi juga memiliki implikasi fiskal terhadap Pendapatan Asli Daerah (PAD). Tanpa pengawasan, tanah disposal menjadi celah kebocoran pajak,” imbuhnya.
Terakhir Joya mendorong kepada Pemkab Karawang untuk membuat sistem pengawasan terpadu untuk mengawasi aktivitas disposal tanah yang berpotensi dikomersialisasi, tanpa menunaikan keawajiban membayar pajak MBLB.
“Kami berkomitmen terus mengawal agar tidak ada lagi potensi PAD yang hilang akibat lemahnya regulasi dan pengawasan di sektor ini,” tandasnya. (red)